Hoewel Amerikaanse bedrijven ook dit jaar sterk blijven presteren, groeit bij sommigen het ongemak. In grote wereldindices zit zestig tot ruim zeventig procent van het vermogen in de VS. Beleggers die minder afhankelijk willen zijn van de Verenigde Staten hebben steeds meer alternatieven.
De afgelopen twee jaar brachten etf-aanbieders meerdere wereldfondsen op de markt die volledig gericht zijn op aandelen buiten de VS. Hiermee kunnen beleggers hun blootstelling aan Wall Street eenvoudig terugbrengen.
In dit artikel:
- Hoe zwaar Amerikaanse aandelen wegen in wereldindices
- Welke etf's wereldwijd beleggen zonder de VS en wat ze kosten
- Hoe de verdeling over landen, sectoren en bedrijven verandert
- Wat historische rendementen en waarderingen laten zien
- Hoe beleggers het gewicht van de VS in hun portefeuille kunnen aanpassen
De grote invloed van de VS
De bekende wereldindices wegen aandelen op vrij verhandelbare beurswaarde. Hoe dat precies uitpakt voor de VS, hangt af van de index. In vier bekende wereldmandjes loopt het gewicht uiteen tussen de 63 en 73 procent.
Verenigde Staten zijn zwaargewicht
|
Index |
Gewicht VS |
|
MSCI World |
73% |
|
MSCI ACWI |
65% |
|
FTSE All-World |
63% |
|
FTSE Global All Cap |
63% |
Bron: indexbouwers.
Met een wereldindex exclusief de VS, neemt een belegger simpelweg de rest van de markt en volgt die op basis van dezelfde methode. Maar dan zonder Amerikaanse aandelen. Daarmee verdwijnt dus een substantieel deel van de mondiale beurs uit de portefeuille.
Dat hoeft niet het doel te zijn. Een belegger kan bijvoorbeeld ook een Amerikaanse index combineren met een wereldindex exclusief de VS en zo een eigen verhouding creëren in de portefeuille.
Waarom je de VS buiten de portefeuille zou houden
Beleggers kunnen verschillende redenen hebben om het gewicht van de VS te verkleinen, of aandelen uit het land zelfs weg te laten. Zorgen over de hoge waarderingen, de grote invloed van Big Tech, of simpelweg een voorkeur voor het beleggen in bedrijven dichter bij huis.
Helemaal loskomen van de Amerikaanse economie is niet eenvoudig. Zo haalt het Taiwanese TSMC, de grootste positie in een van de wereldindices zonder de VS, bijna vier vijfde van zijn omzet uit klanten in Noord-Amerika (zie kader). Veel andere grote bedrijven in de portefeuille zijn ook internationaal actief.
Twee werelden buiten Amerika
De belegger kan dus wel kiezen om meer accent te leggen op bedrijven die buiten de VS gevestigd zijn. Met etf’s kun je beleggen in twee wereldindices waar Amerikaanse aandelen zijn uitgesloten.
De MSCI World ex USA is rechtstreeks afgeleid van de bekende MSCI World. De index bevat dezelfde niet-Amerikaanse aandelen als de standaardindex, maar geeft ze door het wegvallen van Wall Street een zwaardere weging. Zo blijven ruim 700 ondernemingen uit ontwikkelde markten over. Japan, het Verenigd Koninkrijk en Canada wegen het zwaarst.
De FTSE All-World ex US bevat daarnaast opkomende markten, waaronder China, Taiwan en India. Bovendien rekent indexbouwer FTSE de Zuid-Koreaanse beurs, anders dan MSCI, wel tot de ontwikkelde markten. Daarmee telt de FTSE-index zonder de VS ruim 3.700 bedrijven.
Twee indices, vijf etf’s
Beide indices zijn via meerdere etf’s bereikbaar. De verschillen zitten voornamelijk in de kosten en het beheerde vermogen.
De beschikbare etf's op een rij
|
Naam |
ISIN |
Jaarlijkse kosten |
Fondsvermogen |
Website |
|
Xtrackers MSCI World ex USA |
IE0006WW1TQ4 |
0,17% |
€ 7.107 |
|
|
iShares MSCI World ex-USA |
IE000R4ZNTN3 |
0,16% |
€ 3.369 |
|
|
UBS MSCI World ex USA |
LU2807512947 |
0,11% |
€ 529 |
|
|
Vanguard FTSE All-World ex-U.S. |
IE0009A5ADV9 |
0,16% |
€ 164 |
|
|
Xtrackers FTSE All-World ex US |
IE000YKHGYN2 |
0,17% |
€ 46 |
Bron: uitgevende instellingen. Peildatum 3 november 2026. Fondsvermogen in miljoenen euro's. Alle vijf etf's zijn herbeleggend. Jaarlijkse kosten bestaan uit lopende fondskosten en interne transactiekosten.
Het fonds van Xtrackers op de MSCI World ex USA is veruit het grootst. De tracker van UBS heeft de laagste jaarlijkse kosten, maar het fondsvermogen is aanzienlijk kleiner dan bij Xtrackers en iShares. Beleggers doen er daarom goed aan ook de bied-laatspread te vergelijken. Bij illiquide etf’s kan een grotere spread – het verschil tussen de koers waartegen je kunt kopen en verkopen – een deel van het kostenvoordeel tenietdoen.
De twee FTSE-fondsen werden pas in 2026 geïntroduceerd en hebben voorlopig een beperkt vermogen onder beheer. Daar staat tegenover dat hun jaarlijkse kosten, van 0,16 en 0,17 procent, relatief laag zijn voor fondsen die toegang bieden tot duizenden aandelen.
De portefeuilles: van Big Tech naar banken en chips
Maar wat kopen beleggers eigenlijk met deze fondsen? Zonder Amerika verandert de verhouding tussen de belangrijkste sectoren sterk.
In de MSCI World vertegenwoordigt technologie bijna 32 procent van de index. Bij de MSCI World ex USA is dat slechts 11 procent. Financiële instellingen krijgen bij ex USA een veel groter gewicht, bijna 28 procent tegenover 16 procent.
Die verschuiving blijkt duidelijk uit de grootste posities. In de reguliere MSCI World voeren Amerikaanse techreuzen de lijst aan. Zonder de VS komen ASML, Roche en Shell bovendrijven.
De FTSE All-World ex US kent weer een andere samenstelling. Met name de toevoeging van Taiwan en Zuid-Korea is te merken. De vier grootste ondernemingen zijn TSMC, Samsung, SK Hynix en ASML. Samen vertegenwoordigen deze chipbedrijven ruim 10 procent van de index.
De vijf grootste posities per index
|
MSCI World |
Weging |
MSCI World ex USA |
Weging |
FTSE All-World ex US |
Weging |
|
Apple |
5,7% |
ASML |
2,5% |
TSMC |
4,6% |
|
NVIDIA |
5,3% |
Roche |
1,4% |
Samsung Electronics |
2,3% |
|
Microsoft |
4,1% |
Shell |
1,3% |
SK Hynix |
1,6% |
|
Alphabet |
3,3% |
Novartis |
1,2% |
ASML |
1,6% |
|
Amazon |
2,6% |
HSBC |
1,2% |
Roche |
0,9% |
Bron: MSCI en FTSE Russell. Peildatum ultimo oktober 2026.
De verschuiving naar aandelen buiten de VS zorgt onder meer voor een andere dynamiek binnen de AI-industrie. Amerikaanse technologieconcerns als Microsoft, Amazon en Alphabet investeren enorme bedragen in datacenters en rekenkracht. Ze moeten deze uitgaven terugverdienen met clouddiensten, software en AI-toepassingen.
Een belangrijk deel van dat geld belandt bij hun toeleveranciers. TSMC, Samsung en SK Hynix maken de chips, terwijl het Brabantse ASML de machines levert waarmee deze worden geproduceerd.
Dat betekent niet dat buitenlandse chipbedrijven minder risico lopen. Als de verwachte inkomsten uit AI achterblijven en de grote technologieconcerns hun investeringen terugschroeven, kan de vraag naar chips – en chipmachines – eveneens terugvallen.
Rendementen: ruim vijftien jaar Amerikaans overwicht
De Amerikaanse dominantie in de wereldindex hangt samen met sterke beursprestaties. De afgelopen vijftien jaar zorgden aandelen uit de VS voor aanzienlijk hogere rendementen dan die uit andere ontwikkelde markten. De Amerikaanse bedrijven groeiden harder en werden zo ook belangrijker in de portefeuille. Eind 2010 was het gewicht van de VS in de MSCI World nog zo’n 50 procent, dat is nu gestegen naar meer dan 70 procent.
Wie begin 2011 honderd euro belegde in de reguliere MSCI World, had eind oktober 2026 een vermogen van 600 euro opgebouwd. Bij de MSCI World zonder de VS bleef dat beperkt tot 340 euro. Omgerekend komt dat neer op een gemiddeld jaarlijks rendement van respectievelijk 12 en 8 procent, inclusief herbelegde dividenden.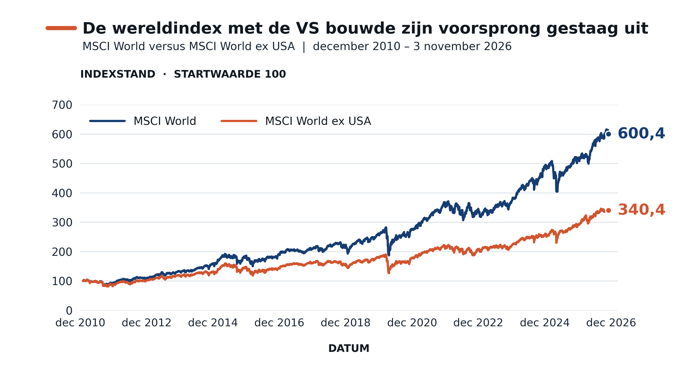
Bron: MSCI. De grafiek toont het rendement van 100 euro per index, inclusief herbelegde netto-dividenden.
Waardering: de prijs van succes
Achter het koerssucces zitten fundamentele redenen. Onderzoek van MSCI laat zien dat met name grote Amerikaanse ondernemingen sinds de financiële crisis van 2008 winstgevender zijn geworden. Het rendement op eigen vermogen (ROE) van deze groep nam met meer dan vijf procentpunt toe. Ook de omzet per werknemer steeg sterk in de VS. Tegelijkertijd zagen grote Europese bedrijven in dezelfde periode hun ROE en omzet per werknemer juist afnemen.
Dit heeft gevolgen voor waarderingen. Beleggers zijn door de sterke groei bereid meer te betalen voor Amerikaanse bedrijfswinsten. Amerikaanse aandelen binnen de MSCI World worden gewaardeerd tegen ongeveer 19 keer de verwachte winst voor de komende twaalf maanden, tegenover bijna 15 keer voor aandelen buiten de VS.
Dat waarderingsverschil schept wel verwachtingen. Om die premie te rechtvaardigen, moeten Amerikaanse ondernemingen hun sterke winstontwikkeling in de toekomst blijven waarmaken.
Alles of niets hoeft niet
Een wereld-etf zonder Amerika kan de sterke afhankelijkheid van Amerikaanse technologiebedrijven verminderen. Met de FTSE All-World ex US komen bovendien meer aandelen uit Aziatische markten in beeld, en die hebben een flinke invloed in de portefeuille.
De VS helemaal links laten liggen is een nadrukkelijke keuze. Daarmee wijkt de belegger fors af van de wereldwijde aandelenmarkt en sluit hij ook alle toekomstige Amerikaanse beurswinnaars uit. Terwijl die ondernemingen de afgelopen vijftien jaar een groot deel van de beursrendementen bepaalden.
Je hoeft de VS niet volledig uit de portefeuille te schrappen. Met een combinatie van een gewone wereldindex en een index zonder Amerikaanse aandelen kunnen beleggers zelf bepalen hoeveel ruimte zij Wall Street geven.
| Amerika blijft klant |
|
Wie Amerikaanse aandelen uitsluit, komt niet helemaal los van de Amerikaanse economie. Uit onderzoek van MSCI blijkt dat ondernemingen uit ontwikkelde markten buiten de VS en Canada gemiddeld ongeveer een vijfde van hun omzet uit de Amerikaanse markt halen. Ook niet-Amerikaanse beursbedrijven zijn dus sterk verbonden met de economie van de VS. Chipproducent TSMC vormt een treffend voorbeeld. Het Taiwanese bedrijf is de grootste positie in de FTSE All-World ex US. Volgens de cijfers over het derde kwartaal was maar liefst 79 procent van de omzet afkomstig van klanten in Noord-Amerika. Dat betekent niet dat al die chips uiteindelijk in de Verenigde Staten worden gebruikt. Zo laat Nvidia chips maken door TSMC die vervolgens ook in Europese datacenters terechtkomen. Niettemin illustreert dit voorbeeld hoe nauw Amerikaanse technologieconcerns en hun buitenlandse leveranciers economisch met elkaar verbonden zijn. |